はじめに
どうも「かぶこ」です(*・ω・)ノ
我が家はインカム(配当)もキャピタル(株価上昇)も狙っていく欲張りコンセプトの投資スタイルを記録しています。
今回は米国株の新規購入報告です!
……と言っても、実は新規ではありません。
以前保有していた銘柄を、一度利益確定した後に買い直すことにしました。
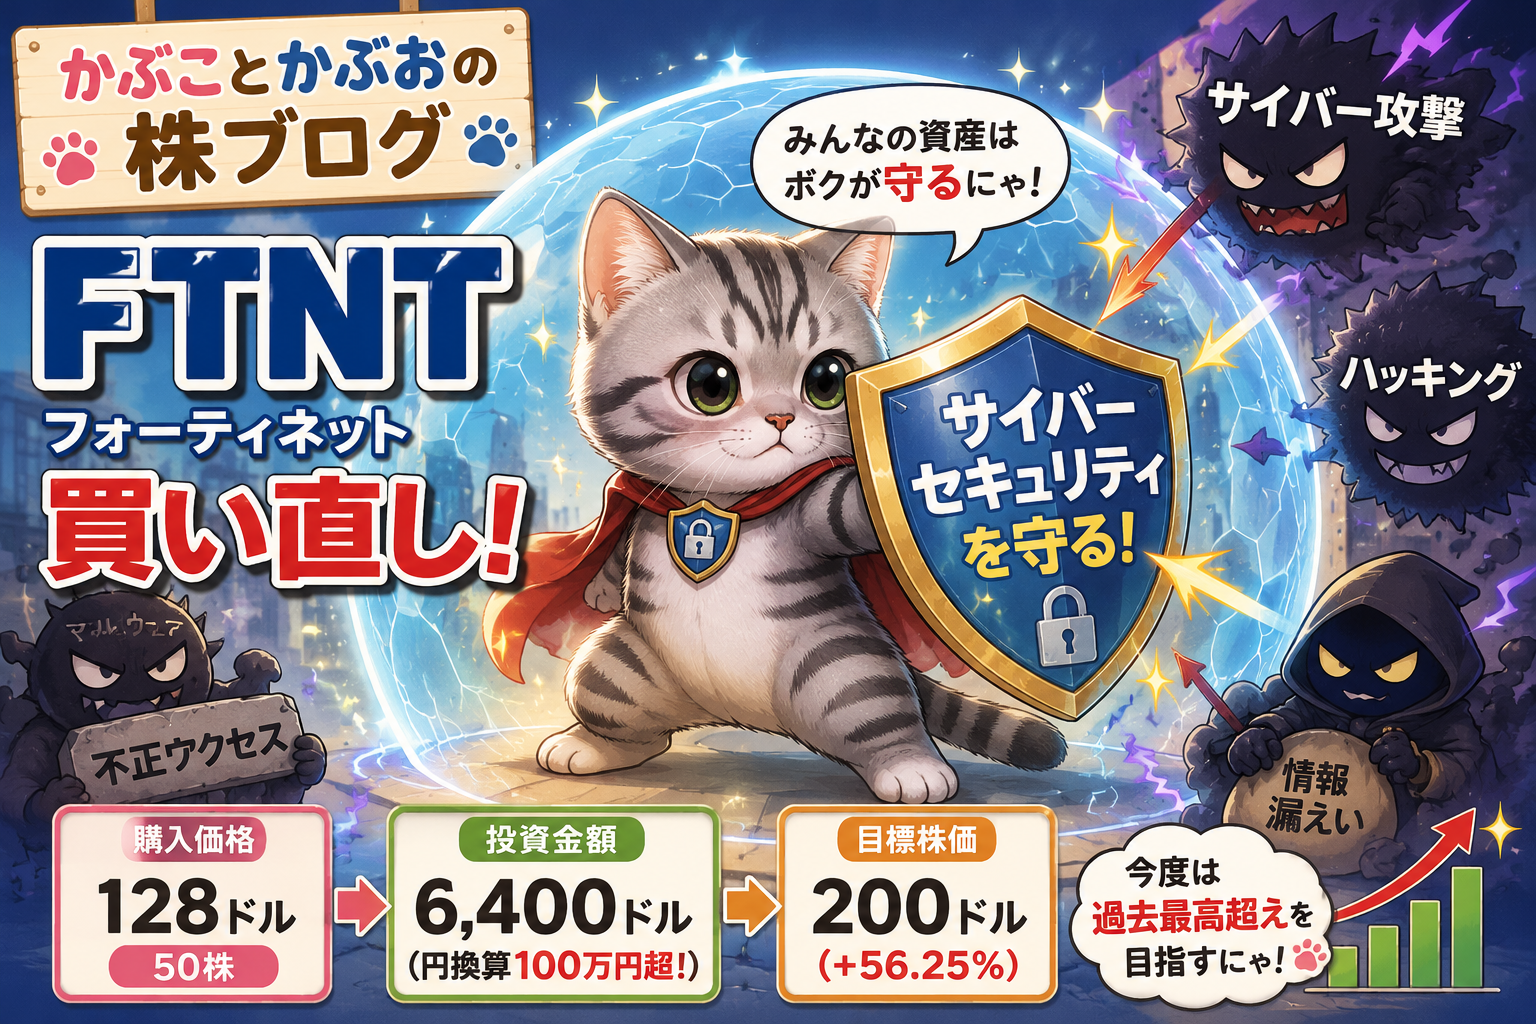
その銘柄は FTNT(フォーティネット) です!
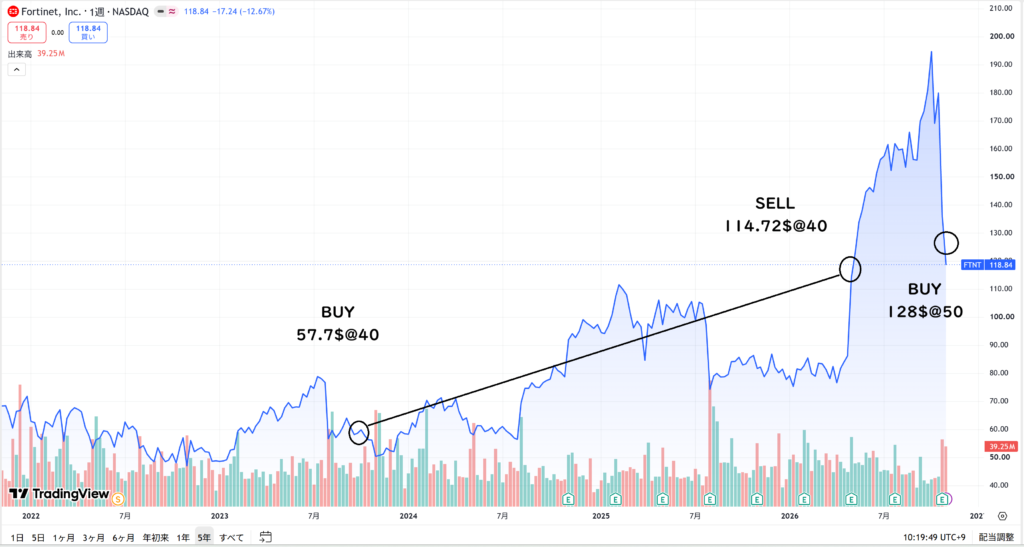
以前は57.7ドルで40株購入し、114.72ドルで全量売却。約2倍の株価で利益確定した実績があります。
その後もサイバーセキュリティ市場の成長には期待していましたが、直近の株価下落を見て再びチャンスが到来したと判断しました。
今回の購入は128ドルで50株!
投資金額は6,400ドル、円換算では100万円を超える大勝負です(`・ω・´)
今度の目標株価は、過去の売却価格を大きく超える200ドル!
果たして再び大きな利益を狙えるのでしょうか。
それでは、銘柄紹介から購入理由、リスクまで見ていきましょう!
◆各銘柄のチャートはTradingViewを使用しています。
◆銘柄分析にはAIも活用していますが、最終的な投資判断は決算資料・IR資料などの一次情報を確認したうえで行っています。
銘柄紹介
フォーティネット(Fortinet) は、米国に本社を置くサイバーセキュリティ企業です。
NASDAQに上場しており、ネットワークセキュリティ分野を中心に世界中の企業や政府機関などへ製品・サービスを提供しています。
主力製品・サービスは以下のとおりです。
- FortiGate: 企業ネットワークを外部の脅威から守るファイアウォール
- FortiGuard: 脅威検知や防御などを提供するセキュリティサービス
- FortiSASE: クラウドを活用したネットワークセキュリティ
- FortiOS: ネットワークとセキュリティを統合管理するOS
特徴は、独自のASIC(専用半導体)とFortiOSを組み合わせた統合型のセキュリティ基盤です。
単純にセキュリティソフトを販売するだけでなく、ネットワーク機器からクラウドサービスまで幅広く展開しています。
近年はAIの普及によって、企業が管理すべきデータやシステムが増加しています。
一方で、AIを悪用したサイバー攻撃も高度化しており、企業にとってセキュリティ対策はますます重要になっています。
AIの普及は、フォーティネットにとっても成長機会になると考えています。
売買情報
| 銘柄 | 売買日 | 売買 | 約定単価 | 数量 | ドル円 |
| FTNT | 20261106 | 買 | 128 | 50 | 159.59 |
| 売買価格 | 国内手数料 | 消費税 |
| ¥1,021,376 | ¥3,191 | ¥319 |
今回は50株という、なかなか思い切った購入です。
6,400ドルなので、為替を考慮すると100万円を超える投資になります。
米国株の個別銘柄としては、それなりに大きな資金投入ですね。
実はフォーティネットは、以前にも保有していました。
当時の売却記事はコチラ↓

結果的には、ほぼ2倍になったところで全量売却しています。
なかなか良い取引だったと思います(´▽`)
もちろん、売却後も株価は上昇していた時期があり、持ち続けていればさらに利益を伸ばせた可能性もあります。
しかし、利益確定も投資判断の一つ。
今回はそのフォーティネットを、再び買い直すことになりました。
過去の売却価格114.72ドルを上回る128ドルでの再購入ですが、今度は200ドルを目指します!
投資分析
今回の購入を考えるうえで、重要なのが直近の決算です。
2026年10月28日に発表された2026年第3四半期決算を確認してみましょう。
2026年第3四半期決算
| 項目 | 実績・前年同期比 |
|---|---|
| 売上高 | 20.8億ドル(+20%) |
| 製品売上高 | 7.65億ドル(+37%) |
| Billings(請求額) | 23.4億ドル(+29%) |
| GAAP営業利益率 | 34% |
| 非GAAP営業利益率 | 38% |
| GAAP EPS | 0.86ドル |
| 非GAAP EPS | 0.91ドル |
| フリーキャッシュフロー | 8.65億ドル |
全体としては、かなり力強い数字です。
売上高は前年同期比20%増、Billingsも29%増。
営業利益率も高水準を維持しており、収益性の高さも魅力です。
さらに、2026年通期の売上高見通しは81.25億~82.15億ドルに引き上げられています。
Billingsの通期見通しも引き上げられ、今回で年3回目の上方修正となりました。
業績だけを見ると、決して悪い決算ではありません。
それなのに、なぜ株価は急落した?
ここが今回の購入で重要なポイントです。
実は決算発表後、フォーティネットの株価は約26%も急落しました。
主な理由は以下のとおりです。
① 製品売上高の成長鈍化
製品売上高は前年同期比37%増と十分に高い成長ですが、前四半期の52%増からは減速しています。
市場はさらなる高成長を期待していたため、期待とのギャップが売り材料になりました。
② サービス売上高の通期見通し引き下げ
2026年のサービス売上高見通しは51.5億~51.7億ドル。
従来の51.8億~52.2億ドルから引き下げられました。
継続的な収益につながるサービス部門の成長に対して、市場が警戒した格好です。
③ 高い期待値の修正
決算発表前まで株価は大きく上昇していました。
そのため、好決算であっても市場の高い期待を超えられなければ売られる展開になったと考えられます。
つまり、業績が急激に悪化したというよりも、成長率に対する市場の期待が修正された側面が大きいと見ています。
ただし、サービス売上高の伸び悩みや製品需要の先行きについては、今後も確認が必要です。
我が家の購入動機・魅力ポイント
今回、フォーティネットを買い直した理由は大きく3つあります。
① サイバーセキュリティ市場の成長期待
最大の理由は、やはりサイバーセキュリティ需要の拡大です。
AIの普及によって、企業の業務効率は大きく改善しています。
しかし、それと同時に新たなセキュリティリスクも生まれています。
- AIを悪用したサイバー攻撃
- 企業データの流出
- クラウド環境への不正アクセス
- ネットワーク機器への攻撃
- 重要インフラへのサイバー攻撃
こうした脅威に対抗するためには、企業側も継続的なセキュリティ投資が必要です。
特にAIを業務に導入する企業が増えれば、守るべきデータやシステムも増加します。
フォーティネットはネットワークとセキュリティを統合した製品群を持っており、この需要を取り込める可能性があります。
② 直近の急落で再参入のチャンス
2つ目は株価の下落です。
今回の株価急落は、決算内容そのものが全面的に悪化したというより、市場の成長期待が高すぎたことも影響しています。
売上高は20%増、Billingsは29%増。

営業利益率も高く、フリーキャッシュフローも十分に確保しています。
もちろん、今後の成長鈍化リスクはあります。
しかし、事業そのものの競争力が失われたと判断するには、まだ早いと考えています。
株価が大きく下落したことで、再び投資を検討できる水準になったと判断しました。
③ 200ドルまでの株価回復を狙う
今回の目標株価は200ドルです。
購入価格128ドルから計算すると、上昇余地は以下のとおり。
| 項目 | 金額 |
|---|---|
| 購入価格 | 128ドル |
| 目標株価 | 200ドル |
| 1株当たり利益 | 72ドル |
| 50株の想定利益 | 3,600ドル |
| 株価上昇率 | +56.25% |
目標を達成すれば、購入金額6,400ドルに対して3,600ドルの含み益になります。
もちろん、為替や税金、手数料は考慮していません。
過去の売却価格114.72ドルから、さらに一段上の200ドルを目指す投資です。
簡単ではありませんが、サイバーセキュリティ市場の成長とフォーティネットの競争力に期待しています。
把握しておきたい想定リスク
今回は50株、100万円超という大きな投資です。
期待だけで購入するわけにはいきません。
主なリスクも整理しておきます。
① 成長率の鈍化
今回の決算では製品売上高の成長率が前四半期から低下しました。
今後も成長率が低下するようなら、株価の回復が遅れる可能性があります。
② 競争激化
サイバーセキュリティ市場には、Palo Alto Networks、CrowdStrike、Zscaler、Ciscoなど強力な競合企業が存在します。
AIを活用した新しいセキュリティ技術も登場しており、競争環境は決して楽観できません。

③ AIが追い風にも逆風にもなる
AIによってサイバー攻撃が高度化すれば、セキュリティ需要は増加します。
一方で、AIによる脆弱性検知や防御技術の進歩によって、既存製品の価値が変化する可能性もあります。
AIはフォーティネットにとって、必ずしも一方的な追い風ではありません。
④ サービス収益の成長
今回の決算で気になったのは、サービス売上高の通期見通しが引き下げられたことです。
継続的な収益基盤が強化されるかどうかは、今後の重要な確認ポイントです。
⑤ 為替・集中投資リスク
今回は6,400ドル、円換算で100万円超の投資です。
米国株である以上、ドル円の変動によって円換算の損益も大きく変化します。
また、個別銘柄にまとまった資金を投入しているため、株価がさらに下落した場合の影響も小さくありません。
一度に大きな利益を狙える反面、損失も大きくなることを忘れずに保有していきたいと思います。
まとめ
普段は週間株式成績と月間配当報告をメインとして書いていますので、よろしければそちらもどうぞ。
最新の週間株式成績↓↓
最新の月間配当はこちら↓↓
それでは投資の最終的な判断は個々人で、実りある株式ライフをお送りください(。・ω・)ノ゙
ご覧いただきありがとうございました!

今回はフォーティネット(FTNT)を128ドルで50株購入しました。
以前は57.70ドルで40株購入し、114.72ドルで全量売却。
約98.8%の株価上昇を獲得した銘柄です。
今回は直近の株価急落を再参入のチャンスと捉え、再び購入することにしました。
購入理由は以下の3点です。
一方で、製品売上高の成長鈍化やサービス収益の見通し引き下げなど、懸念材料もあります。
決してノーリスクの投資ではありません。
それでも、フォーティネットの事業基盤とサイバーセキュリティ市場の将来性には期待しています。
今回の目標株価は200ドル!
過去最高の売却価格をわずかに超えるどころか、さらに上を狙う目標です。
100万円超の大勝負、今度はどこまで伸びてくれるでしょうか。
長期目線で成長を見守っていきたいと思います(´▽`)